关于猪周期,目前公开信息如下:
官方最新公开数据:2026年二季度末,全国能繁母猪存栏3780万头;
农业农村部新版调控目标:正常保有量3750万头,当前距离合理值仅差30万头;
相对前期高点(2024年末4080万头),累计去化7.35%,二季度单季度环比3.2%,去化速度明显加快。
第三方样本(卓创、涌益)78月数据显示,母猪仍在环比小幅淘汰,低效母猪(老、弱、低产)淘汰为主,头部企业主动压缩冗余产能。
本轮最大特点:减母不减肉。母猪头均生产效率MSY大幅提升,母猪数量小幅下降,但单头母猪出栏更多肥猪,会削弱产能去化对猪价拉动效果,这是本轮周期拉长的核心原因;
简单理解:就算母猪数量达标3750万,因为产仔能力变强,商品猪供给不会立刻大幅收缩。
供给端:2026年910月是前期高母猪对应的出栏高峰,全国生猪出栏总量仍处在高位,供给充裕,是压制猪价的核心因素。
价格:2026年上半年深度磨底,4月创下本轮低点,7月出现一波反弹,属于大肥猪阶段性缺口带来的脉冲行情,不是周期反转;反弹之后再度震荡,行业大部分时间处在盈亏线附近,自繁自养利润薄,部分中小养殖场仍亏损。
短期四季度(2026Q4):腌腊、元旦、春节带来季节性需求,猪价会有季节性抬升,但这属于节日驱动,不等于猪周期趋势反转,很可能是震荡上行,很难出现持续性暴力大涨。
猪周期什么时候正式反转
关键时间逻辑:母猪到商品猪有固定传导:能繁母猪的变化,约10个月之后才完整反映到生猪出栏量上,2026年二、三季度淘汰的母猪,要传导到2027年一季度前后,出栏才会看到实质性收缩。
市场机构主流推演
磨底阶段:2026全年都是底部震荡2026四季度更多是季节性反弹,即便猪价阶段性盈利,只要没有持续的供给收缩,不算真正周期反转。
趋势反转窗口:2027年上半年(大概率2027Q1Q2)当2026年二季度开始的母猪持续去化完整传导到出栏,商品猪供给出现趋势性下行,叠加需求,才会开启新一轮上行周期。
判断真正反转,要看3个信号,不能只看母猪数字
1、能繁母猪持续低于3750万头,并且连续23个月,而不是刚好踩线。仅仅短暂跌破不算,要看低效母猪实质性清退,而不是仅仅淘汰老母猪后马上补栏。
2、库存持续下降,库存影响反转的速度和高度。取决于库存的消化情况,库存越低,反转的速度往往更快、高度越高。
3、生猪出栏量同比由正转负。出栏同比持续下降,是供给收缩的最终验证指标,比母猪数据更直接。
以上内容,都来自公开的信息,公开的研报,各大机构的预测与推演。简单讲,市场共识是猪周期会来,大约在2027年上半年。下面聊一些,大多数人容易忽略,非公开的信息。
人们在研究商品的时候,都知道核心是研究供给和需求。供不应求,会涨价;供大于求,会降价。在研究供给时,人们往往只看当下的生产情况,未来是生产的更多,还是更少。供需情况决定价格的趋势,而库存情况,往往决定行情拐点与价格弹性。
把整个市场的商品,比作一缸生活用水。
库存=水缸里存着的存量
水每月产量=水龙头进水
每月消费需求=家里往外舀水
库存很高(水缸水满)哪怕水龙头暂时关小一点(产量下降),缸里存水多,你照样有水用。就算生产变少,短期也不会涨价,高库存会死死压住价格。
对应生猪:母猪开始淘汰(进水变小),但冷库冻品库存、肥猪存栏这个水缸是满的,猪价涨不动。
库存中等(半缸水)进水略小于舀水,水位慢慢往下掉,价格开始蠢蠢欲动,容易震荡。
库存低位(水缸快见底)只要水龙头稍微减产,舀水的需求不变,缸里很快见底。一点点供给缺口,价格就会暴涨。这就是大家说的“低库存驱动大行情”。
库存见底之后,如果进水又开大(增产)水缸慢慢蓄水,价格就见顶回落。
比如猪周期,能繁母猪下降是“未来供给信号”,属于先行指标;库存(肥猪、冻品)是现实指标。先行指标转好,但现实库存高,行情会反复磨底。库存从高位持续往下去化,才是行情启动的前奏,不是库存一低就立刻暴涨。要看去库存的速度。低库存环境:价格弹性极大。一点点供需缺口,就会放大涨价;一点点增产,价格也容易大跌。很多人只看未来产能(能繁母猪、开工率),忽略当前库存。就像只看明天砍柴多少,无视家里墙角还有一大堆柴火,容易提前抄底被套。
目前猪肉库存是什么情况?
生猪有两套库存:活体库存(猪圈里还没杀的猪)+冻品库存(冷库已经屠宰好的猪肉),相当于两个蓄水池,现在两个水位都偏高。
9月下旬重点屠宰企业冻品库容率约32%,同比高1415个百分点,处在近数年同期高位。这属于被动累库,上半年出栏量大、消费淡季,鲜肉卖不掉,屠宰厂只能分割冻进冷库,并不是屠企主动赌大涨囤货。冷库里存了大量低成本冻猪肉。只要猪价一反弹,这批冻品就会集中出库,分流鲜肉,直接压住上涨高度,这就是今年只有脉冲反弹、走不出持续大涨的核心原因之一,四季度腌腊、元旦春节旺季会加速出库,但库存基数太大,四季度很难彻底把高库存消化完,只能部分去库,压力要延续到2027年上半年。对应前面水缸比喻:虽然未来进水(母猪)在减少,但水缸(冷库)里存的老水还很满。
活体库存就是还没有屠宰的育肥猪,看出栏均重、大肥猪占比判断,9月出栏均重维持123公斤附近,大体重肥猪还没有完全清干净,前期二次育肥、压栏的猪源还会逐步流向市场。
关于生猪库存,最核心的是看冻品。活体放不了太久,肥猪养久了成本高企,短期就会屠宰。真正能长期保存的,是冻品。
商业冻猪肉(白条/分割肉)行业保持时间是10~12个月,超过12个月,脂肪氧化、肉味变差,颜色发暗、解冻后汁水流失严重,口感明显下滑,但不一定立刻变质。
更低温度-20℃及以下,控温非常稳定,理论最长可存到24个月,但屠宰企业极少存这么久,经济上不划算。
中央储备冻猪肉:硬性轮换,一轮只存约4个月,到期必须出库轮换,不会长期压在冷库,这是国家调控储备,和屠宰厂商业冻库存货不是一回事。
屠宰厂现在冷库的冻猪肉,绝大多数存放周期是3~8个月。
被动冻品(行情差、鲜肉卖不动,被迫入库):一般压3–6个月,只要猪价反弹,优先出库卖掉,不会囤满一年,资金占用、冷库租金、品质损耗都是成本。
只有预期猪价大涨,企业才会主动囤货,最多囤半年左右。
公开数据能查到的,只有中央储备冻猪肉,和少数机构抽样统计的商业库存。全国目前真实情况,有多少冻肉,无人知晓。因为拥有冷库的除了屠宰场,还有海量的批发商。上面的冻库容占用百分比,也只代表大中型屠宰厂冷库。
机构调研,有些时候存在水分,比如就打个电话问一下企业,或者直接网上搜一下往期数据,然后做下增减。毕竟大多数卖方机构,只管卖研报,自己并不亲自参与投资。也有些时候,是因为不利于团结的数据不能公开,所以机构不得不填一个更和谐的数字上去公布。
要做到实事求是,还得亲自走访调研。假期里,情报员驱车去深入走访了一家成都东部最大的屠宰场,以及冻品批发市场,了解实际情况。
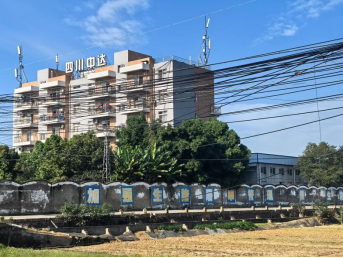
官方查询信息:
设计最大日屠宰能力:3000头/天(满产上限);
日常开工:400-1200头/天波动,随猪价、季节变化;
自有冷冻库总存储容量:500吨(企业官网标称冷冻能力);
实际调研情况:
日常开工:今年基本都是200-300头/天,偶尔400-500头/天
实际库存:仅少量大肠、内脏,白条肉为0,不敢屯货;
令情报员最惊讶的是,在资本市场预期猪周期不远时,按常理而言,中大型企业应该不会特别悲观,至少会适当多开工,有一定的存货,迎接明年的涨价。但现实端,行业依然笼罩在下行周期的阴影中,少量进猪宰猪,部分企业几乎无库存。与前两年形成鲜明对比,前两年是养殖户乐观,多养猪,屠宰场也乐观,多宰猪屯猪,反而导致猪周期迟迟没来。行业越是悲观,实际库存越是少,周期反而越容易见底反转。
当然,单一企业只能代表局部地区情况,仍需要更多的走访调研,才能验证行业处于悲观、实际库存低于公布数据的这个假设的成立。
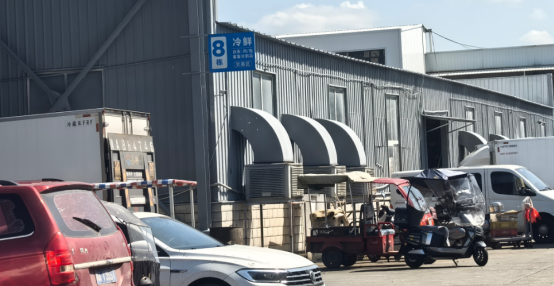
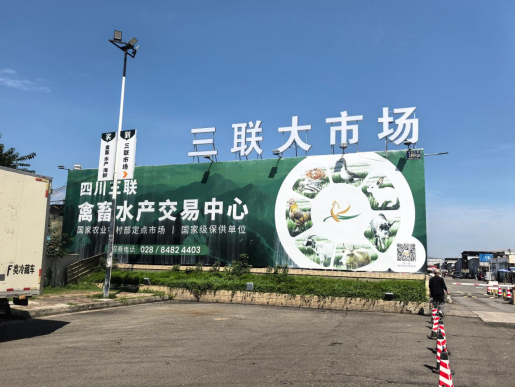
情报员也走访了下游的批发市场,三联市场,水产、家禽、冻猪肉都有。接触了市场里最大的冻品批发商,未能打听到冻肉库存情况,但打听到了批发价。有检疫、卫生安全达标的冻五花肉,20斤一箱,一箱起卖,100元,折合一斤5元。比网站公开数据6.5-7元\\斤,还要低。由此可见,行业悲观的氛围也笼罩着下游,卖5元一斤,利润微乎其微,属于纯走量,有便宜抛售清库存的可能。
顺便一提,大多数餐馆和外卖,基本都是用的冻肉,十几块一份的外卖,店铺依然有利润,因为成本低,都在卷。渠道正规的冻肉,非僵尸肉,是可以安全食用的,但如果餐厅解冻后,没有使用完,反复冻再解冻,就容易滋生细菌,食用后存在安全问题。
猪肉这个行业,从上游养殖、到中游屠宰、再到下游餐饮,几乎都处于悲观状态。
2024年:人均家庭猪肉消费28.1kg;
2025年:人均26.6kg,同比下降5.4%,连续两年下滑;
原因是人口总量小幅减少;鸡肉、牛肉、水产替代,大家吃肉选择更多,家庭吃肉减少;猪肉属于红肉,脂肪含量偏高,大众越来越重视控血脂、控体重、三高管理。宏观经济的疲软,企业工厂倒闭,也影响了需求。
《中国农业展望报告20262035》:官方预测未来十年猪肉消费量年均下降0.7%。作为农产品,需求的减少往往不是影响周期的关键,但在特殊时期,往往会加重行业的悲观情绪,现实端也会出现商品的超跌。
总结:实体行业越是悲观、行业库存越是下降,周期越容易见底反转,继续密切跟踪供需情况以及库存数据,政策目前驱动有限,行业自身情况才是猪周期是否来临的关键。如果产业链的中小企业大量悲观被卷死、熬倒闭、把库存熬空,那么周期反转之后,有库存,有生产能力的牧原等大集团将会受益。
¥实地考察不易,各位看官看完如有帮助,不吝车马费¥