昨天这个行情,谁来都要骂一句无耻,但是我看到比行情下跌还要紧迫的风险又捶胸顿足了!今天这篇稍微长点,希望耐心看完。
觉得有用多点小心心,转发给朋友。
目前这个位置,除了一些垃圾还在天上,那是游资这种搞爱回收模式的群体玩儿的,我倒是真希望市场不要去搞这种什么情绪周期,龙头战法,羊字辈。也没办法,谁叫这些蓝筹白马无法长期带来正向回报呢,劣币驱逐良币是谁造成的呢?
从龙队的角度来说,当前市场能兜住能稳住,就能起飞!就最近几个交易日来说,各种情景已经演绎了一遍,上周五那种暴力拉升也见识到过了,这周二这种尾盘跳水也经历过了。每天几乎都能看到 etf 放量成交的新闻,感觉在救市,实际体感是账户缩水,股民失望!
这比大成死歌升级棱彩出回归基本功还要难受。
那市场到底怎么了,怎么就一路向下毫无还手之力呢?
七月还是高估值,中国科技就要站在世界前列了,三海美看到长鑫的扩产计划瑟瑟发抖,kimi 和 DeepSeek 让山姆奥特曼和达里奥被逼得上白宫告状。而如今,再看对比,仿佛我们变成凤仙郡里的人来,天天期待能降下甘霖,结果要等到的鸡啄完米、狗舔完面、蜡烛烧断锁,何意味!!!
主要问题还是因为内部问题的扩散,长期研究 A 股市场的人都知道,几十年来 A股的主要作用是为主要发展方向融资,上一轮的新能源如此,本轮科技行情亦如此,这都也只是一部分原因,股市跌成这样了,融到资了吗?其实收效甚微,科创 50 和创业板 都跌到去年八月份的位置了,这一年的业绩增幅带来的估值全被清零了,长期资本全被套在里面,融来的经不起烧,一边吃一边漏,怎么也长不起来身体。
最大的问题还是在于用钱的地方太多,而赚钱的速度太慢,只能往有活水的地方取水了,毕竟随着夕阳红旅行团越来越多,广场舞规模越来越大,还有一大批正在加入中,就导致缺口也越来越大了。
缺口多,事情杂,外面一吹风,窗户先垮了。
目前市场有五大风险,看到就是赚到,就赶紧收藏,转发给你身边也在备受煎熬的朋友,这是敲黑板的重点。
现在最常见的一句话是:"跌成这样,到底出了什么大事?"
没有明显的什么利空,估值也杀了,政策利好也发了,暂时也不加息了,再加息也是12月的事儿了,昨天不是好好好的吗?
大事没出,但有几件事,正在悄悄改变这场下跌的性质。
我来逐条说。
一、央行悄悄挂上了"灭火器"
10月26日,央行发布公告,设立"债市非银大额赎回互换便利"(BNSF)。
名字很拗口,翻译成人话:当理财、债基遭遇集中赎回,机构被迫抛售债券、债券下跌、净值再跌、引发更多赎回——这个死循环出现时,央行给了一个"官方断路器":相关机构可以向央行借入央票,融资买下自家遭赎回产品里的合格资产,把循环掐断。
这个工具不是拍脑袋。从2025年10月首次提出"探索机制",到今年1月列入"化解重点领域金融风险",6月陆家嘴论坛"研究设立",10月正式落地——整整走了一年。
为什么普通人也要重视?因为灭火器只有确认厨房真的有燃气隐患,才会挂上墙。对面全能吸血都拉满了 ,你还不出重伤?监管用一年时间把它机制化,说明"赎回负反馈"在监管的定价里是真实风险,不是假设。别忘了2022年底那轮理财赎回潮:三个月理财规模缩水近6万亿。
美联储加息,我们却不能加,可谓是高血压大战低血糖,不能拼身体只能拼养身大法。
结论就是救急不兜底,它接的是流动性挤兑,以前养家的钱,身上的零用金分给A子的自然就少了,是不是最近觉得A子就像一个无能的丈夫,总是力不从心。
二、说"基金已经卖完了",理解就错了
很多人看到"公募电子持仓从40%降到34%",得出结论:机构跑得差不多了,筹码出清了。
只要你拆开里面的数据去看:三季度电子重仓市值减少约2478亿,其中96%是股价跌出来的。剔除价格效应后,主动减仓只有1~3个百分点,通信甚至还在小幅加仓。
换句话说:抱团的筹码,基本没动,还全在场内。
电子+通信仍占公募重仓的半壁江山,超配幅度还在历史99%分位。调仓是结构性的:单季被减持最多的是中际旭创(703亿)、兆易创新被580只基金清仓;但天孚通信被增持了75%。
这意味着什么?市场一直在等的"最后一跌",等的是机构从"被动缩水"转向"主动卖出"。而主动卖出,往往发生在反弹给出流动性的时候。这就是为什么10月以来每次脉冲反弹都被砸回去。
而且这都是查得到的,有兴趣的伙计科技用金融工具查询。
三、一份境外申报名单,和本轮跌幅榜高度重合
10月19日,村长在金融街论坛上说了句不寻常的话:"高度警惕境外挂钩A股个股的杠杆产品等新风险点。"10天之内,两次提及跨境风险。
背景是什么?今年6月10日,美国杠杆ETF巨头ProShares向SEC申报了9只A股单票2倍杠杆ETF:中际旭创、新易盛、天孚通信、工业富联、立讯精密、宁德时代、兆易创新、海光信息、寒武纪。
对比一下本轮跌幅榜——这份名单几乎就是"重灾区图鉴"。
这不是巧合。韩国已经演示过完整剧本:一只挂钩SK海力士的2倍杠杆ETF,7个月做到400亿港元、全球最大单一股票杠杆ETF;7月韩股暴跌时,产品每日再平衡的机械卖盘引爆踩踏,KOSPI自高点跌超25%。
机制并不复杂:产品注册在境外,但发行商用收益互换对冲,对冲盘落在境内正股上。跌→产品机械卖出→压低正股→触发更多强平。风险不沿着境内监管的边界走。
也就是说外资对咱们的核心资产,优质资产也是持拥抱态度的 ,想复刻海力士那一套来赚A股成长的钱,几层因素叠加在一起,跌幅已经让外资不及成本的砸盘,你们要搞KPI把我 的马内也抽走来了,既然这样那我再给你一招落井下石。
四、多头的声音,几乎归零了
10月第三周的一项调研:13家头部私募,看多的只有1家。
灵活配置型基金三季度仓位降了3.7个百分点,是三类主动基金里降得最狠的;两融余额从3万亿降到2.4万亿。
多空从来不是看谁嗓门大,但当多头声量归零,意味着反弹时没有对手盘——第一批卖出的是套牢盘和绝对收益盘的翘头就跑。这是10月历次反弹全部回落的微观结构原因。
五、创业板和科创50的"惨",不是一种惨
这是最容易被混为一谈、但对持仓最要紧的一点。
创业板指100只成分股,前十大权重占54%,光宁德时代一家就占14%,加上中际旭创、新易盛,前三名占35.6%。它是"个股集中"——宁德从5月高点腰斩,单股就拖累指数约7个百分点。
科创50只有50只成分股,电子行业权重84%、半导体81.8%。单票封顶10%,但整个指数就是一条半导体产业链。它是"行业集中"——本质上是披着宽基外衣的半导体主题指数。
所以:
拿创业板,你的实际持仓是"宁德+光模块+东财",盯的锚是宁德和海外AI资本开支;
拿科创50 ,你的实际持仓是"半导体全产业链",盯的锚是设备国产化订单和半导体周期。
两者企稳的信号完全不同,混为一谈会做错决策。
再回头去看第三条,和第一条,你会发现,从杀估值到夕阳红广场舞KPI再到美联储加息继续 抽流动性最后叠加市场情绪消沉,组合成了现在这个局面。
有时候仔细琢磨的时候发现真的很闹心,但是就情报员个人认为,还没有到山穷水尽的时候,08年15年那么难的情况下,还有极致的暴力反弹呢,现在这个状况,还是能应对的。
万一最后一个海克斯能让你逆天改命呢?万一锻造几个彩色强化呢?
就比如今天市场的资金评级信号。
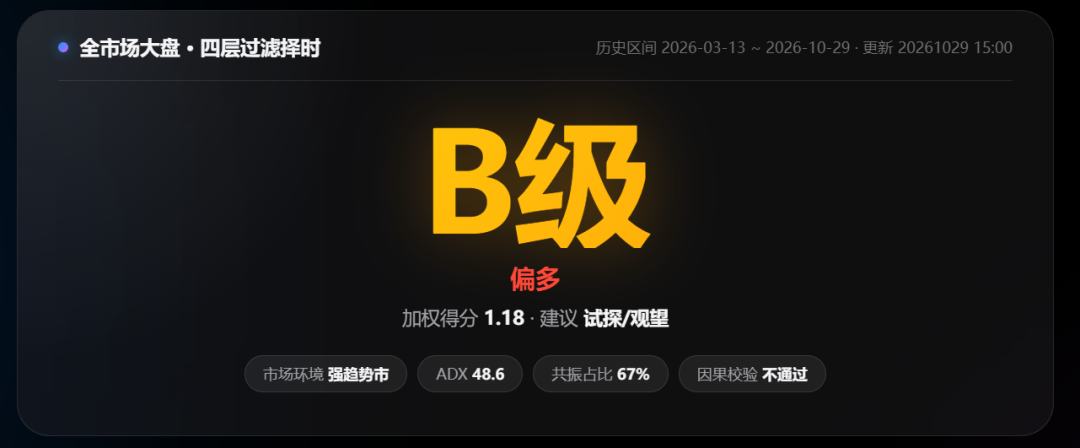
从S级下调到B级,但是从偏空转到偏多,意味着底部这个阶段夯实了资金,信号实实在在的 有所增强。
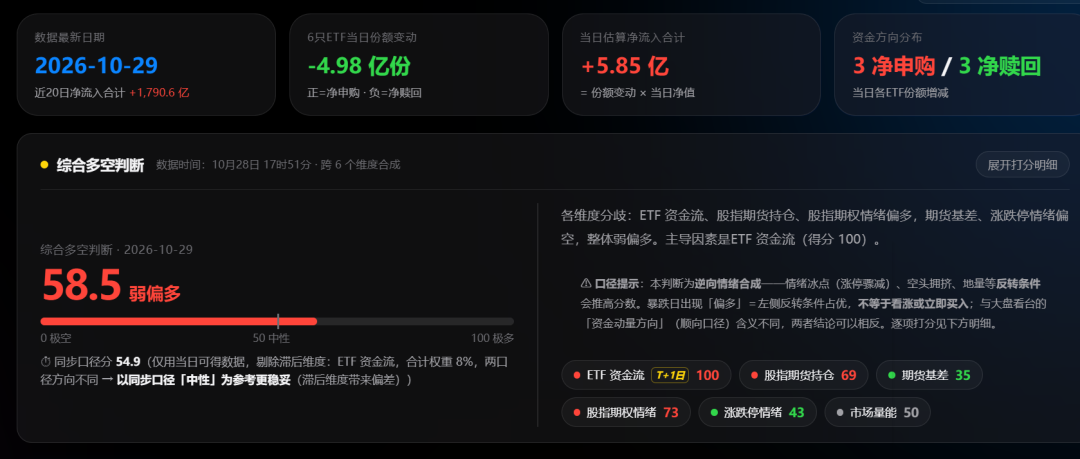
再来看综合得分,也是近期最高分了,虽然市场弱势,但是偏多的中性市场,也就是说龙哥给的救济粮还是管用的。
随时可能突然启动,现在能做的就是锻炼好身体,照顾好家人,就当做是 最平凡的一天,与其看盘受气,不如买一杯喝的,吃一顿好的,拿下自己舍不得买的那件物品。让自己快乐这才叫做意义。
一、昨夜美股消息
美股三大指数集体收跌,纳指跌1.38%,道指跌0.25%,标普500指数跌0.3%。谷歌大跌12%,市值蒸发4790亿美元。“科技七巨头”多数下跌,Meta Platforms涨1.97%,苹果涨1.48%,微软跌0.11%,特斯拉跌0.23%,英伟达跌0.80%,亚马逊跌4.25%,谷歌跌12.34%。存储、光通信、云服务等板块均下挫,闪迪、美光科技跌约5%,迈威尔大跌13%,NEBIUS跌超5%,CoreWeave跌近5%。
外围又不好了,海外映射传导又是利空
二、国外消息
1. 礼来(LLY.N)第三季度业绩高于市场预期,并上调全年营收展望至910亿~920亿美元。
2. 微软(MSFT.O)启动10批次美元高等级债券发行,为2017年以来首次。微软拟通过此次美元债券发行至少募资250亿美元。
3. 苹果(AAPL.O)正式发布新一代MacBook Pro,首次在Mac产品线中引入触控功能,并搭载全新的ProLED XDR显示屏。M5 Pro版14英寸起售价2899美元。
4. 迈威尔科技(MRVL.O)正就收购光通信龙头Lumentum进行深入谈判,双方最快或于下周宣布达成交易。
5. 亚马逊(AMZN.O)加码智能家居,集中发布了五款以Alexa AI助手为核心的新产品。
6. Alphabet(GOOG.O)Q3总营收1276亿美元,同比增长25%;营业利润406亿美元,同比增长30%。季度自由现金流为负91亿美元,并且连续两个季度为负。
7. 壳牌(SHEL.N)Q3非GAAP调整后净利润为108.14亿美元,同比增长99%,四季度股份回购规模由30亿美元大幅加码至50亿美元
8.闪迪预计第二财季营收为122亿至126亿美元 市场预估为121亿美元
9.英特尔盘后暴跌超20% 因其营收预测不及分析师预估
10.亚马逊第三季度AWS净销售额459.8亿美元 高于预期
三、国内消息
1.大洋电机:因离婚纠纷 实控人鲁楚平所持4.15亿股被司法冻结
2.崇达技术:第三季度净利润同比增长441% 环比增长315%
3.立讯精密:第三季度净利润同比增长6.98% 环比增长24%
4.胜宏科技:前三季度实现归属于上市公司股东的净利润33.84亿元,同比增长4.28%公司Q3净利润5.27亿,Q2净利润15.68亿,据此计算,Q3净利润环比下降66%。
5.比亚迪第三季度净利润同比增长28.1% 前三季度净利润下降4.2%
6.中际旭创:Q3净利润同比增长174%环比增长8% 800G和1.6T等高端光模块销售持续增加
7.联讯仪器:第三季度净利润同比增长3488% 环比增长220%
8.生益科技:Q3净利润同比增长238% 环比增长61%公司Q3净利润34.4亿,Q2净利润21.29亿,据此计算,Q3净利润环比增长61%。
9.广发证券:Q3净利润环比下降36%
10天赐材料:第三季度净利润同比增长582% 环比下降13%
11.麦格米特:第三季度净利润同比增长438% 环比增长52%
12.北方华创:第三季度净利润同比增长5% 环比增长16%
四、行业消息
1. 央行:2026年三季度末,人民币房地产贷款余额50.08万亿元,同比下降5.2%。
2.乘联分会:预计2027年国内零售增长区间在0%-5%,均值在2%,车市分化仍将加剧。
五、大宗商品
1. 据Mysteel农产品调研数据统计本周36家红枣样本点物理库存在9200吨,较上周减少75吨,环比减少0.81%,同比增加1.07%。
2. 据Mysteel统计,截至本周(10月29日),33家样本锂矿贸易商锂矿现货库存24.6万吨,环比上周上升0.9万吨,其中可售库存17.5万吨,环比上周上升1.7万吨。国内港口锂矿实物库存为40.4万吨,环比上周增加1.2万吨。
3. 据外媒报道,马来西亚种植及原产业部长Noraini Ahmad周四表示,财政部正在考虑一项临时暂停毛棕榈油出口税的提案。作为全球第二大棕榈油生产国,马来西亚当前毛棕榈油库存创下纪录高位。
4. 据SMM数据,截至本周四,全国冶金级氧化铝建成总产能11962万吨/年,运行总产能9232万吨/年,全国冶金级氧化铝周度开工率较上周下降0.31个百分点至77.18%。
5. 据美国财经媒体Semafor:特朗普政府正就美伊临时和平协议进行持续谈判。
6. 据外媒报道,印度油棕扩种计划的目标种植面积现已完成47%。随着比哈尔邦加入油棕专项计划,政府有望完成2026–27财年设定的11.9万公顷种植目标。
7. 伊朗革命卫队海军公共关系部表示,在过去的24小时内,3艘违规油轮在霍尔木兹海峡南部非法航道上经过时,与水雷相撞,发生爆炸和火灾,并被遗弃在霍尔木兹海峡南部海岸。
8. 上期所发布《上海期货交易所结算管理办法(修订案)》等相关业务规则,自2027年1月15日收盘后实施。
9. 据外媒报道,一项调查显示,受中东供应充裕及现货市场溢价走弱的影响,沙特阿拉伯12月面向亚洲的原油官方售价(OSP)料将维持在六年来的最低水平。
10. 据隆众资讯生产成本计算模型,本周以天然气为燃料的浮法玻璃周均利润-155.45元/吨,环比-7.85元/吨;以煤炭为燃料的浮法玻璃周均利润-161.56元/吨,环比 5.85元/吨;以石油焦为燃料的浮法玻璃周均利润-179.12元/吨,环比-4.29元/吨。
11. 据美国财经媒体Semafor报道,美国总统特朗普似乎愿意再给予伊朗的外交努力一次机会,但与此同时,他也在认真考虑选举结束后进一步发动军事打击。
12. 上期所:经研究决定,自通知之日起,暂停阴极铜期货(CU)、铝期货(AL)保税交割业务。
13. 据外媒报道,马来西亚种植及原产业部长Noraini Ahmad周四表示,该部门已就免除毛棕榈油出口税的提议咨询棕榈油行业参与者,但任何决定均需由财政部作出。
14. 据隆众资讯,截至2026年10月29日,浮法玻璃行业开工率为66.89%,与10月22日持平;全国浮法玻璃日产量为14.32万吨,与10月22日持平。
15. 据国家发改委消息,国家再次实施调控,根据现行价格机制计算,自10月29日24时起,国内汽、柴油(标准品)价格每吨分别应上调440元、420元,统筹兼顾减轻下游用户负担和保障成品油安全稳定供应,调控后实际上调345元、335元。
16. 富宝资讯调研数据显示:截至10月29日,当周碳酸锂产量2.52万吨,环增1.20%(较上期增加0.03万吨);碳酸锂库存6.32万吨,环减1.83%(较上期减少1181吨)。
六、川普最新合集
今日无川普消息来源。
七、产业链消息
交流会讨论AI硬件业绩与物理AI趋势。与会分析师看好端侧“通信+感知+算力”智能模组,并认为高密算力将带动电源散热、高速铜连接和无源器件需求;上述内容属于分析师判断,不代表企业指引。针对一家智能模组公司,分析师称三季度利润低于其预期:应收款增加逾1亿元,一笔货物未完成确收并计提坏账准备,叠加7-8月产线调整,估算影响约1400万元;若产线调整未影响相关业务,分析师估算Q3净利或为8000万-9000万元。公司9月末存货较阶段低点5.27亿元增加95.84%,交流中将其解释为算力供应链紧张下提前备料;并提及与海思首个合作项目落地。分析师引用英伟达高密机柜约20kW功率情景,强调供电与散热约束。
会议转述的第三方统计显示,2026年上半年全球人形机器人出货约2.2万台、同比约增3倍;科教及文娱订单约占60%,制造与仓储合计约18%,出货增长尚未等同于生产岗位替代。与会分析师称,GPT-6 Astra在简单桌面和仿真任务表现较强,但装配、强接触及双臂协作仍弱,力反馈不足可能造成真实设备损伤。会议估计,可公开追溯的高质量真机交互数据约50万小时,低于所述训练需求;Ego、UMI、真机遥操数据参考价格约100元、300–400元、1000元/小时。分析师转述特斯拉目标为2027年底周产2万台、工厂设计年产能100万台。