创业板下一轮大周期:等到无人问津时
创业板大周期配置不能只看静态估值,还要观察企业盈利、宏观经济、行业发展与市场流动性的变化。
自从之前创业板 4200 点时公开聊过自己清仓创业板 ETF 底仓后,已经很久没有聊创业板了。现在创业板在 3300 点左右,大家也有不少提问:下一波创业板的大周期配置,是什么时候?多少点?2000 点吗?
也有朋友表示,现在创业板估值只有 38 倍 PE,估值并不高,应该跌不到 2000 点吧?
估值不是静态不变的
如果未来一两年,创业板的大部分公司都能保持现在的盈利水平,那确实跌不到 2000 点。但如果未来企业利润下滑,就会出现越跌,估值反而越高的情况。
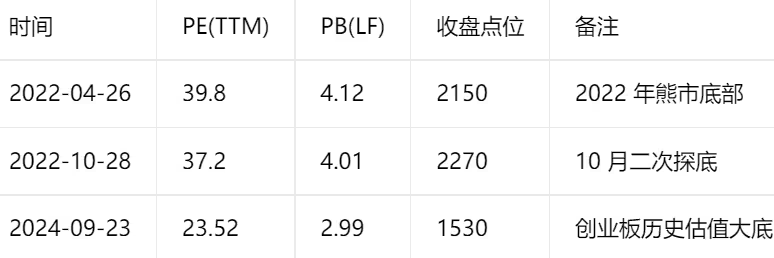
同样是 30 几倍 PE,2022 年 10 月创业板约 37 倍 PE,点位却只有 2270 点。企业利润下滑后,哪怕估值不变,股价也会下降。
况且,以极端行情出名的 A 股,低估的东西还可以更低估。上一轮创业板估值最低曾被压到 23 倍 PE,指数跌到 1500 点以下。当时跌到 1800 点开始上仓位,觉得安全垫已经足够,再跌也跌不了多少,结果依然被套。那段时间只能顶着压力继续加仓,最终熬到了反转。
不要只看一个估值数字
只看估值高低做指数,当然能赚钱,但过程会很难,也很容易抄底在半山腰。
看估值,要从动态发展变化的角度去思考。企业利润并非一成不变,指数的合理估值也会随着盈利预期变化。同时,还要结合宏观经济、行业发展以及金融机构的运行情况,综合判断市场所处的位置,再去做择时。
估值是重要参考,但它不是一个精确的买入按钮。当前 PE 处于什么位置,只能说明过去和现在;未来利润能否维持,才决定这个估值数字是否可靠。
等待市场冷清
关于下一波创业板大周期配置,最简单的一点是:至少要等到市场足够冷清。
当创业板的流动性被抽离,人们开始追捧其他指数或其他资产,市场对创业板失去兴趣,甚至基金公司都懒得发行创业板相关 ETF 的时候,往往才更接近适合进行大周期配置的阶段。
这不是说一定要等到 2000 点,更不是给出一个精确点位。指数最终能跌到哪里,取决于企业盈利、流动性和市场情绪共同作用的结果。真正值得等待的,是估值、基本面预期和市场情绪同时走弱后形成的安全边际。
当然,以上只是以年为单位,对创业板大周期配置的阐述,不代表对短期或中期行情的判断。
免责声明:本文仅记录个人投资思考,不构成任何投资建议。市场有风险,投资需谨慎。