FCC应该是不会解除禁令的,它依据国会立法,不是行政令,总统任期内无法改变,而且 2026-10-13 刚生效的组件级禁令(含海思芯片的设备,无论谁组装都被拦)是历史上最严的一轮,10.22 已经开出首例执法,11.19 还要表决新的运营商限制。唯一在动的法案是两党联署的“程序改革+不追溯撤销”,关注的方向不是放开。
英伟达高端芯片进不来。B30A 已被白宫直接否掉,GB300/B300 全系禁售,H200 虽然改成逐案审查,但六道门槛叠加“批了也卖不动”(收入占数据中心不到 1%)。更关键的是 11 月这轮升级——从“卡芯片”变成了“卡算力租约”:英伟达 51% 红线、甲骨文取消腾讯 70 亿美元租赁。
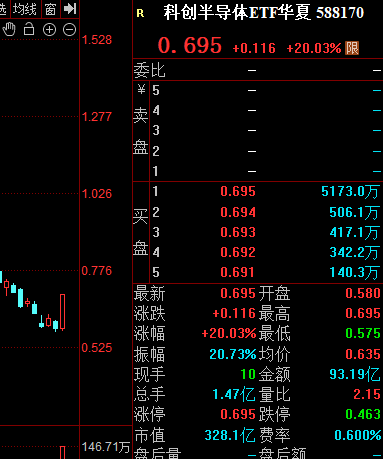
管制越严,国产替代逻辑越硬。IDC 数据显示 2026 上半年英伟达在华份额已从 55% 掉到 34%、华为升到 28%,差距从 31 个百分点缩到 6 个。这也解释了为什么昨天领涨的是半导体,而不是关税受益的出口链——市场其实已经给出了答案,只是理由和多数人想的不一样。
所以眼光更要放到国内而非外围,毕竟十五五的主要方向依旧是新质生产力,依旧是科技创新高地。
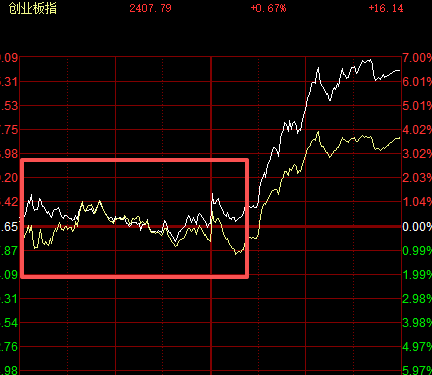
市场立刻把叙事从“蓝潮=激进立法、AI 被管”换成了“蓝潮+否决权=政策僵局、什么都推不动”。全球风险偏好同步修复:日经,韩国,纳指100全都跌幅缩窄。
但是可能一字并肩王——埃隆马斯克,可能情况就不妙了。
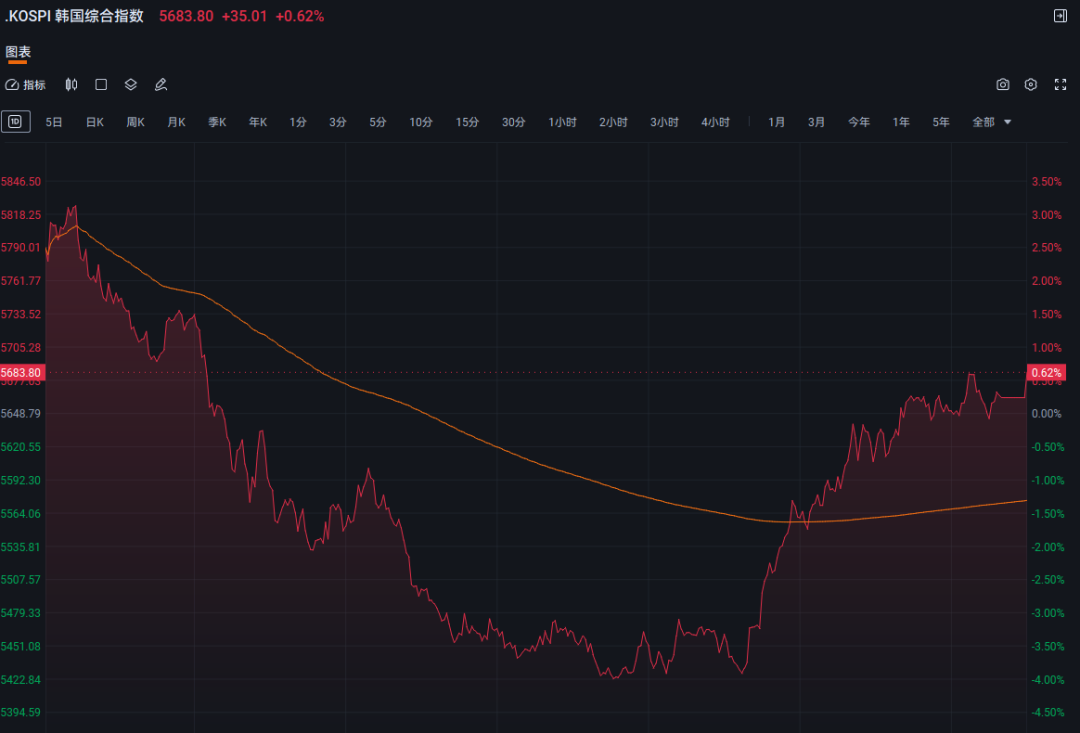
韩国也由跌转涨了。 所以这是全球性的修复,A 股只是弹性最大
政策从应急工具变成长期制度
11-04 起,股票回购增持再贷款利率 1.25% → 1%,为该工具创设以来最低。真正重要的是第二条:从阶段性安排转为长期制度性安排,不再设退出期限。银行报送的额度申请已超 2000 亿,存量签约约 4400 亿、累计发放超 2800 亿。
再加上几家大跌科技权重宣布回购,业绩持续向好,AMD的业绩就是大超预期的,所以多重叠加之下,自然就行情好了。
一、昨夜美股消息
美股三大指数集体收涨,纳指涨1.44%,道指涨3.03%,标普500指数涨1.58%。大型科技股飙升,微软、亚马逊涨超6%,苹果涨超5%。AI概念股逆势下挫,存储板块方面,希捷科技跌超8%,美光科技、闪迪跌7%,西部数据跌超6%;云服务公司方面,CoreWeave跌超9%,NEBIUS跌超7%;光通信股方面,迈威尔科技、Lumentum跌超7%,Coherent、康宁跌超5%。
美众议院民主党领袖誓言将撤销特朗普关税、结束伊朗战争,油价重挫超8%
二、国外消息
1.AMD CEO苏姿丰表示,预计Helios机架级AI系统将在第四季度交付显著放量。苏姿丰称,Anthropic、Meta和微软等客户的首批Helios机柜已投入运行。
2.ChatGPT消费者产品负责人证实,ChatGPT上的搜索类查询量,约相当于谷歌搜索查询量的20%。OpenAI在过去两个月新增2亿用户。
3.三星显示和LG Display正在为苹果研发新型OLED面板制造工艺。若相关技术顺利实现量产,未来iPhone和iPad的屏幕显示效果或将进一步提升。
4.苹果正成为华尔街对冲人工智能科技股下跌的重要标的。截至9月份的财年,该公司创造了约1360亿美元的自由现金流,较上年同期增长约38%。
5.集邦咨询估算,2026年迈威尔和Lumentum的有线通信半导体市场营收市占分居第四和第八。合并后市占率将上升至近7%,仅次于英伟达和博通。
6.Meta寻求通过首次欧元债券发行筹集至多90亿欧元,获得创纪录的530亿欧元认购需求。
三、国内消息
1.天山股份:因涉嫌信息披露违法违规 证监会决定对公司立案
2.统一股份:控股子公司与宁德时代签订冷却液战略合作协议
3.三环集团:拟5亿元至10亿元回购公司股份
4.杰瑞股份:子公司收到ADNOC Onshore三份项目授标函 合计约26.97亿美元
四、行业消息
1. 央行公告,为保持银行体系流动性充裕,2026年11月5日,中国人民银行将以固定数量、利率招标、多重价位中标方式开展3000亿元买断式逆回购操作,期限为3个月(91天)。
2.10月全球DRAM合约均价再度刷新历史新高,同时NAND闪存均价延续上月的最高价位。机构:四季度涨价态势延续。
3.五部门:加快布局一批稀贵金属资源循环利用项目 推进有价组分回收和高值化利用
五、大宗商品
1. 国家发展改革委等五部门印发《实施全面节约战略行动方案》的通知。到2030年,规模以上工业单位增加值能耗比2025年降低10%以上,通过重点行业节能降碳改造实现节能量1.5亿吨标准煤以上。
2. 广期所公告,对1组12名客户采取在碳酸锂期货相关合约限制开仓3个月的监管措施。
3. Mysteel调研显示,山西晋中灵石县当前停产焦煤矿共9座,核定总产能630万吨。
4. 据焦联资讯,产地及港口报价暂稳,但市场内部钢焦博弈加剧,钢厂因利润承压压价情绪抬头,市场对焦炭第三轮提降的预期逐渐增强。
5. 国际棉花咨询委员会(ICAC)发布的11月全球产需预测认为,2026/27年度全球棉花基本面维持偏紧状态,全球产量预计下降,而消费量保持韧性。
6. 据硅业分会统计,10月份国内多晶硅产量10.95万吨,11月预计国内多晶硅产量将减少至8.4万吨左右,月度对应硅料需求量约9.0万吨,较10月有所减少。
7. 中国苹果产业协会发布关于积极理性看待苹果产销形势、共同抵制行情信息炒作行为的倡议。
8. 据SMM,10月国内电解铜产量录得108.67万吨,环比下降3.03%,同比下降0.45%;累计产量为1150.22万吨,累计同比增速为3.15%。11月预计产量108.21万吨,环比下降0.42%。
9. 印尼国家经济委员会(DEN)支持能源与矿产资源部(ESDM)通过矿业工作计划与预算(RKAB)削减镍产量,以缓解全球供应过剩并支撑镍价。
10. 国家矿山安全监察局在陕西省咸阳市召开全国矿山班组安全建设推进会。会议要求,要有序做好稳产保供,煤矿企业要统筹好发展和安全,依法依规开展稳产保供,坚决守住安全红线。
11. 阿联酋富查伊拉石油工业区(FOIZ)最新数据显示,截至11月2日当周,阿联酋富查伊拉港成品油总库存为1141.4万桶,较前一周增加250万桶。
12. 据隆众资讯,截至2026年11月4日,中国甲醇港口库存总量在41.27万吨,较上一期数据增加5.89万吨。
六、川普最新合集
1. 通胀问题已解决——特朗普总统在接受《福克斯与朋友们》节目采访时声称,“通胀问题已经解决了”。
2. 重申自己掌握战争结束权——特朗普谈及伊朗战争,称战争将“我说什么时候结束,它就会什么时候结束”。
3. 选举失利归咎于福克斯新闻——特朗普将矛头转向福克斯新闻,公开质疑该电视台为何要让前纽约市长比尔·德布拉西奥上节目。
4. 没有立即打击伊朗的计划——特朗普表示,美国目前没有立即打击伊朗的计划。他淡化了有关准备在中期选举后升级与伊朗冲突的猜测。
5. 不后悔发动伊朗战争——特朗普表示,伊朗战争是共和党在中期选举中大范围失利的部分原因。不过,他仍坚称,不后悔今年早些时候发动这场战争。
6. 接受中期选举结果 愿与民主党合作——特朗普在接受采访时,将共和党的失利归因于他本人未参与竞选,他将接受中期选举结果,并表示愿意与民主党合作。
7. 将停止对以色列提供40亿美元援助——特朗普当地时间11月3日接受福克斯新闻采访,当被问及对以色列的援助问题时,他表示:“几个月前已与以色列达成协议,我们将停止提供40亿美元援助。”
8. 会否决民主党疯狂的法案——特朗普释放信号称,他打算动用总统最有力的权力之一——否决自己反对的立法议案。特朗普在接受福克斯新闻采访时表示:“他们会提交一些荒唐至极的议案,而我会否决它们。”
9. 不愿造成大量伊朗人死亡——特朗普当地时间11月3日接受福克斯新闻采访,当被问及伊朗问题时,他表示:“我们昨晚对其进行了非常出色的打击,我并不想造成大量人员死亡,但如果非得这么做,那也只能如此。”
七、产业链消息
某封测公司管理层交流称,2026年前三季度营收约248亿元、同比增长约24%,归母净利润30.61亿元、同比约增2.55倍,扣非净利润13.78亿元、同比增长约77%。Q3营收88.44亿元、扣非净利润6.30亿元,均创单季新高;扣非净利润由Q1的1.72亿元升至Q2的5.76亿元、Q3的6.30亿元。管理层称Q3本部及合资业务产能利用率约88%和89%,较Q2略降主要因新增产能扩充。公司判断AI相关算力、存储、光通信及电源管理需求仍强,相关需求可见度延伸至2030年;国际客户服务器CPU及AI芯片订单、台湾封测订单外溢是主要增量线索,后者预计可能延续1至2年。苏州、槟城新产能投产约两年后已接近满载,公司正通过租赁场地、落实电力配套承接需求。管理层预计Q4合并营收环比增长;2026年营收增速或超过20%,2027年约20%仅为初步、非正式判断。业绩和扣非利润连续改善、产能维持高位,叠加AI服务器与先进封测需求,显示公司处于半导体景气及扩产兑现的交汇点;订单转移、产能爬坡和客户结构可能影响未来收入及利润弹性。