生猪市场深度分析
能繁母猪去化 6.97% 为何换不来猪价反转?拆解产能、库存、需求与成本曲线的四重共振。
2026.09.29 · 覆盖 2026Q4–2027Q3 · 行业分析·不含投资建议
CHAPTER 01
结论先行:本轮不是简单的"底部磨底",而是政策主动去化+效率系统性提升+需求长期退潮三股力量同时重塑的超长底部。传统"母猪去化10%→10个月后猪价反转"的经验框架正在失效。
回顾2006年以来六轮猪周期,每轮底部约4–6个季度。但本轮从2024年中回落至今已约10个季度仍未走出,明显长于历史均值:
•效率变量首次成为主要对冲项:全国PSY从19.9头提升至23.4头,头部企业达28–29头。母猪存栏降7%,实际有效供给收缩可能只有2%–3%。
•政策首次在下行早期介入:2026年5月能繁母猪正常保有量从3900万头下调至3750万头,把产能中枢主动下移。
•需求端首次趋势性萎缩:猪肉占肉类消费比重从2018年62.1%降至2026年初约54%,预计2027年跌破50%。
仔猪价格
120–140元/头
十年新低,部分地区100元甩卖3头
淘汰母猪
2.5元/斤
8月屠宰14万头,环比+19.2%
散户退出
30–48万户
2026年1–7月退出量,占全年60%–80%
深度拆解
为什么这一轮底部更长?传统周期靠散养户同步进出放大波动。但2026年规模化占比已超65%,头部企业不仅不会在底部恐慌去产,反而凭借资金优势逆势维持甚至扩张份额。这就把过去的"V型反转"磨成了"L型磨底"。
CHAPTER 02
能繁母猪从4042万头降至3720万头,累计去化7.96%,但2026年生猪出栏量反而同比增长2.78%至7.39亿头。"母猪少了,猪却没少"——这是理解本轮周期最关键的矛盾。
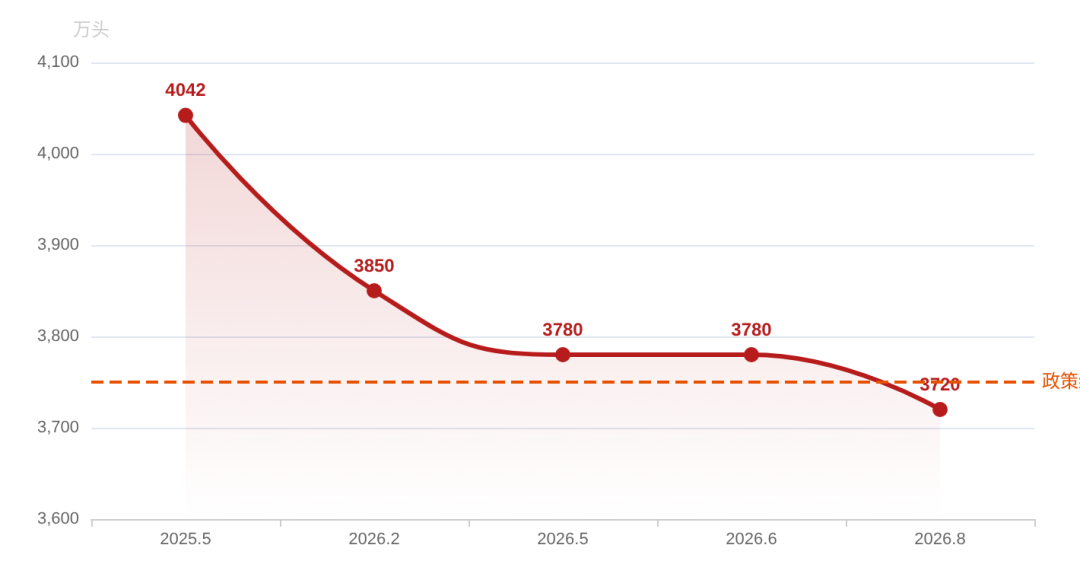
图1 · 全国能繁母猪存栏量变化(万头),虚线为3750万头政策红线
去化分两阶段:2025.5–2026.2被动去化(散户亏损退出);2026.2–8加速去化,头部企业首次加入去化行列,8月规模场去化幅度1.67%–3.01%。
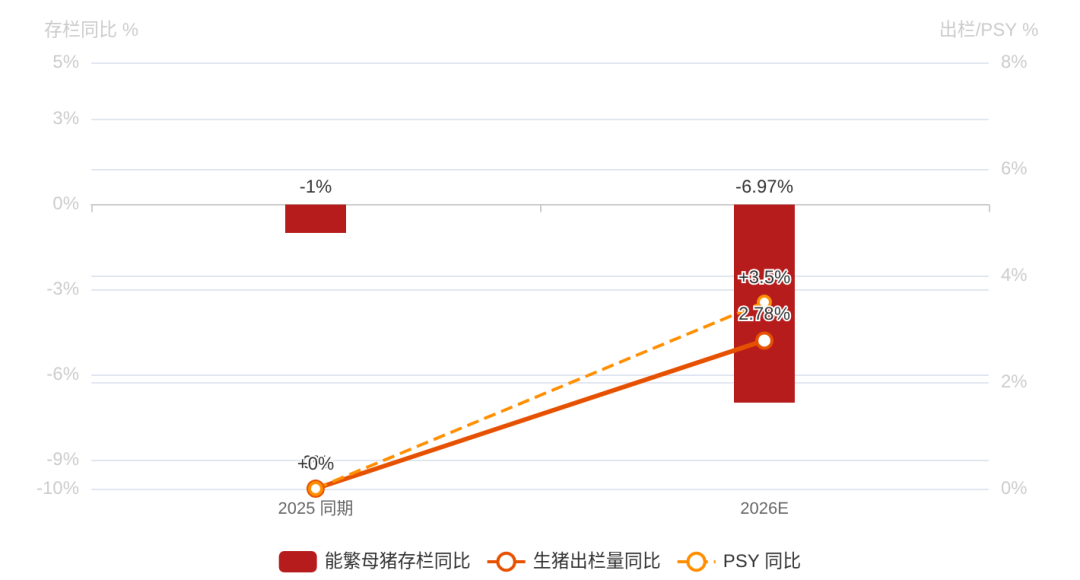
图2 · 母猪存栏下降 vs 实际出栏增长:效率提升抵消了约一半去化效果
牧原PSY达29头、温氏28.5头,已接近美国标杆(约30头)。PSY每提升1头,降低断奶仔猪成本约9元。
深度拆解
PSY提升到底抵消了多少去化?母猪存栏同比-6.97%,但PSY同比提升约3.5%,加上成活率从85%提升至92%,实际有效供给收缩只有2%–3%,而非7%。这正是2026年出栏量仍能增长2.78%的根本原因。
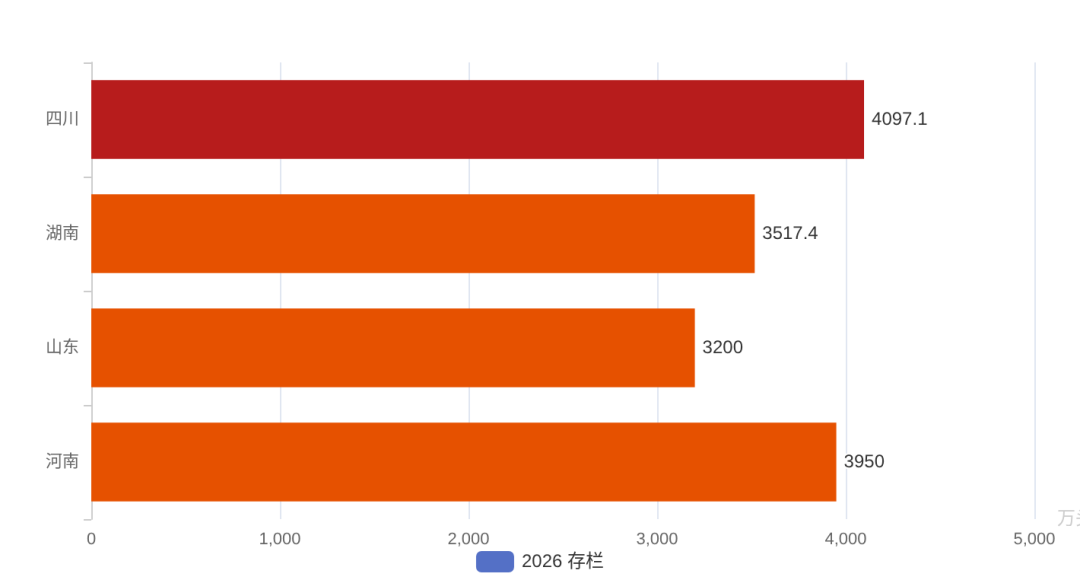
图3 · 主产省生猪存栏(万头),四川4097万头反超河南跃居第一
产业带从传统中原产区向西南转移。四川存栏同比+9.9%,豫川湘三省合计占全国27.18%。西南既是传统腌腊消费腹地,也是新增产能聚集地,本地供给对本地猪价的平抑作用会更强。
CHAPTER 03
即使母猪存栏下降,市场上仍有三股"隐形供给"压制猪价:冻品库存、二次育肥压栏、规模化企业理性出栏。价格稍一抬头,就会被释放的供给打回去。
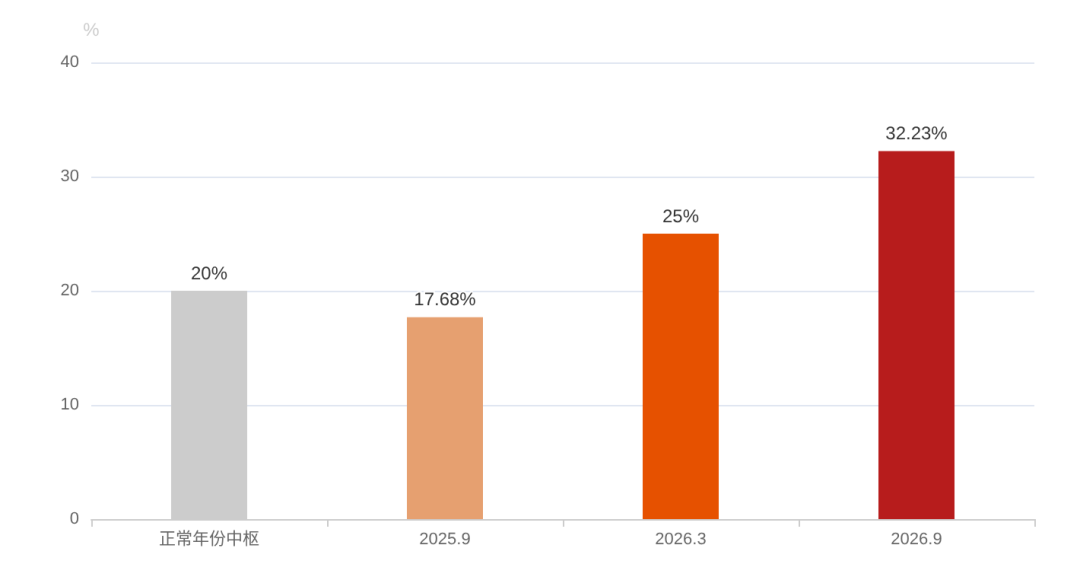
图4 · 屠宰企业冻品库容率对比(%),当前远高于20%–22%正常中枢
冻品库容率32.23%,同比+14.55pct。北方吉林已达31%,较3月翻倍。这相当于屠宰企业手里压着约80–100万吨冻肉——猪价反弹1–2元,就会触发集中出库抛压。
• 二育栏舍利用率36.27%,约三分之一产能仍在栏;
• 国庆前后压栏大肥猪(130kg+)集中出栏,是10月猪价难破12元的直接原因;
• 标肥价差-0.2元/kg,大猪抛售压力接近出清尾声。
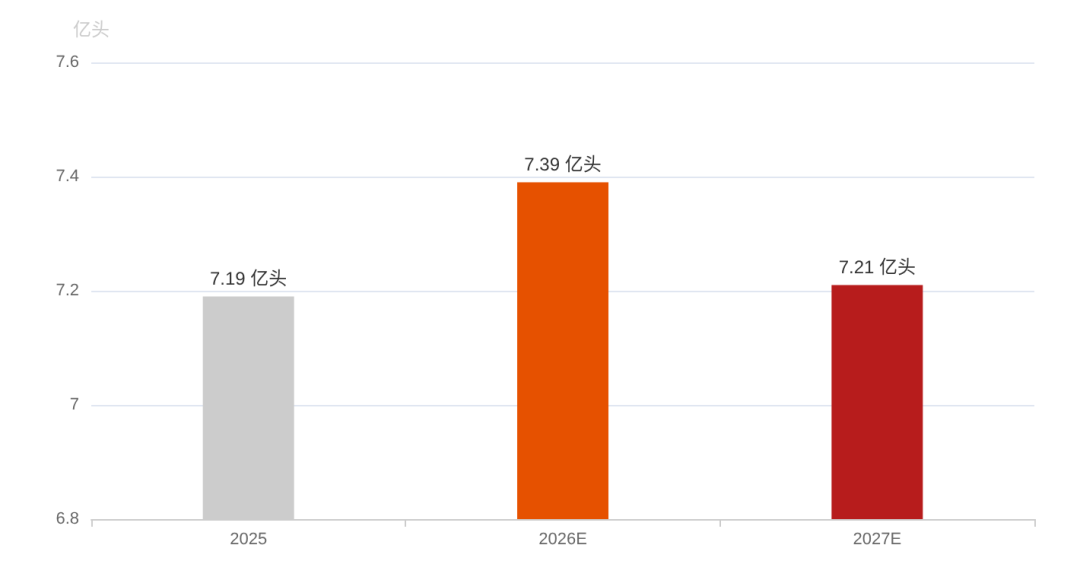
图5 · 全国生猪出栏量预测(亿头)
头部企业"越亏越养",2026上半年牧原出栏3861万头(屠宰同比+51%)。这种理性供给客观上延长了底部时间。
CHAPTER 04
供给在磨,需求也在变。猪肉的"节日峰值"正在消失,腌腊季从确定性催化剂变成了"同比递减"的季节性脉冲。
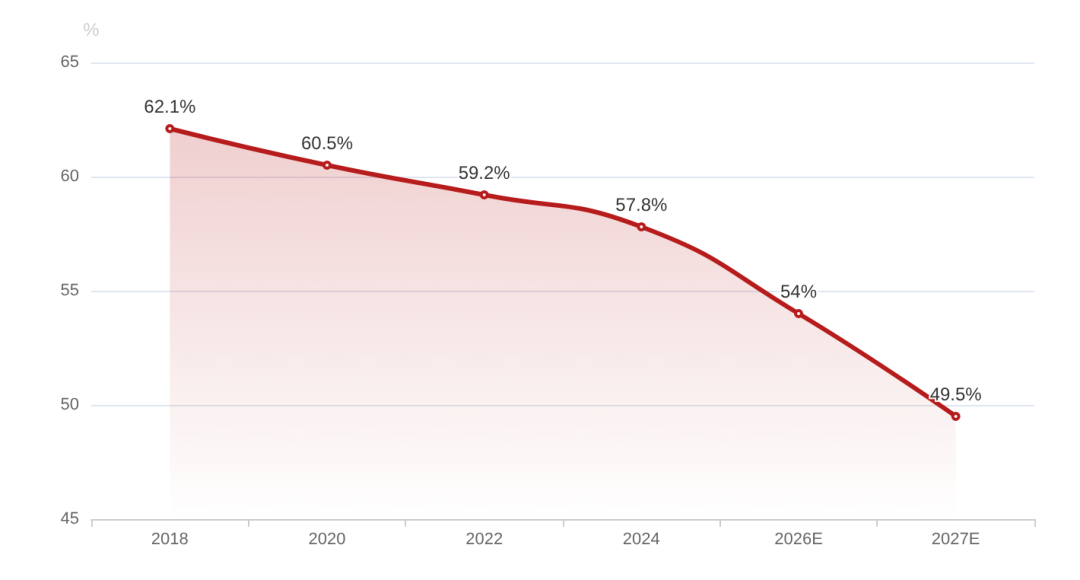
图6 · 猪肉占肉类消费比重变化(%)
三重长期力量:禽肉产量持续分流(上半年家禽出栏+7.7%);健康饮食趋势(70% GLP-1人群增牛肉摄入);家庭小型化使自制腌腊性价比下降。
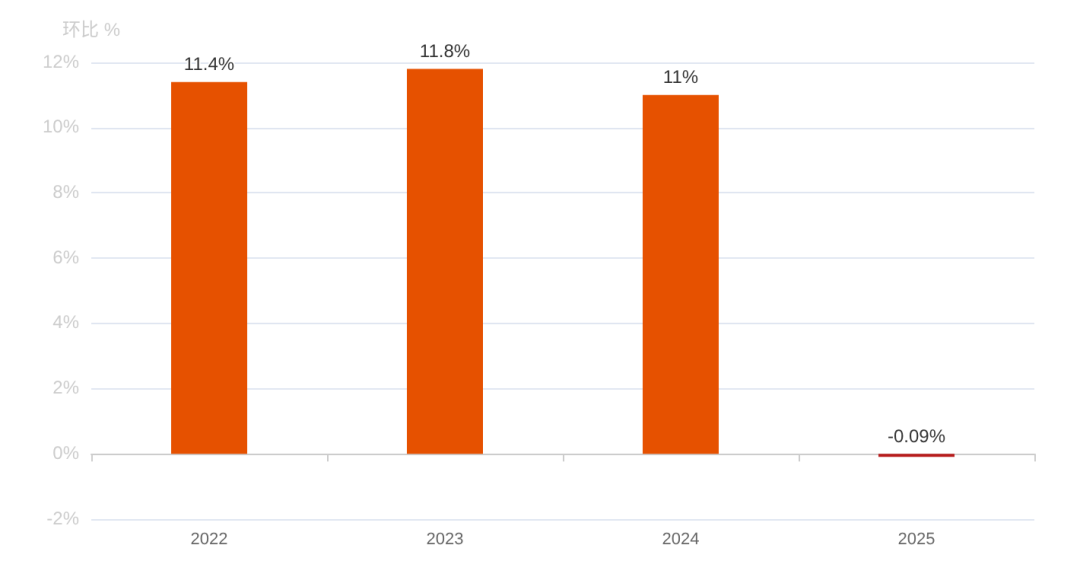
图7 · 西南地区11月屠宰量环比增幅:2022–2024年均+11.4%,2025年骤降至-0.09%
西南腌腊需求以每年约5%幅度下降。工业化成品腊味占比已升至38%,即食型占61.4%,传统集中采购变成间歇性小批量。
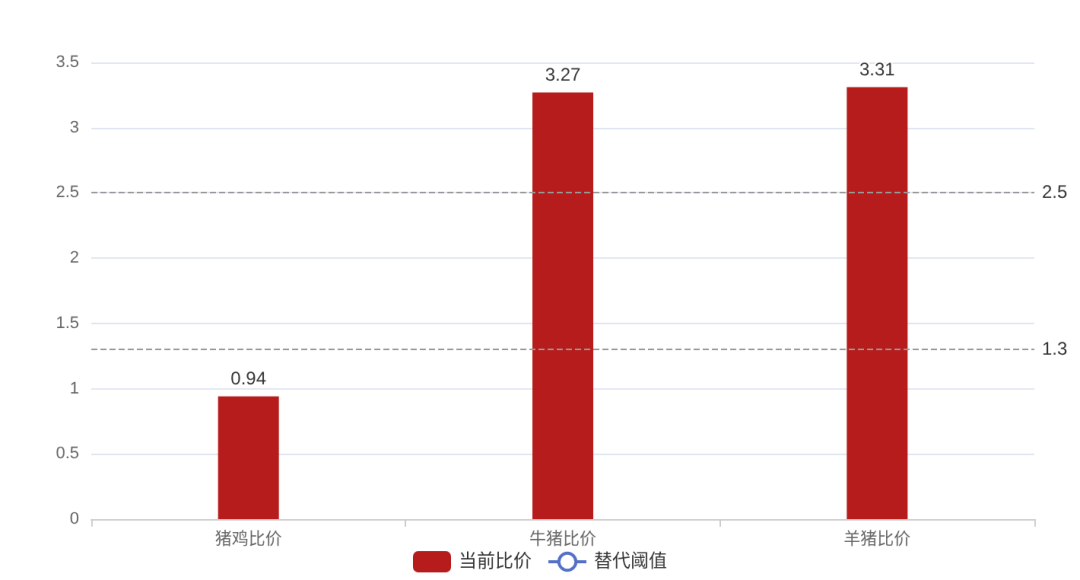
图8 · 主要肉类比价与替代阈值对照
猪鸡比价0.94、牛猪比价3.27,均未触发大众替代阈值。需求天花板来自长期消费习惯迁移,而非短期价格替代。
CHAPTER 05
底部能持续多久,本质由最后一批退出者的现金成本决定。当前是"头部不亏、中部微亏、深亏退出"的三层出清结构。
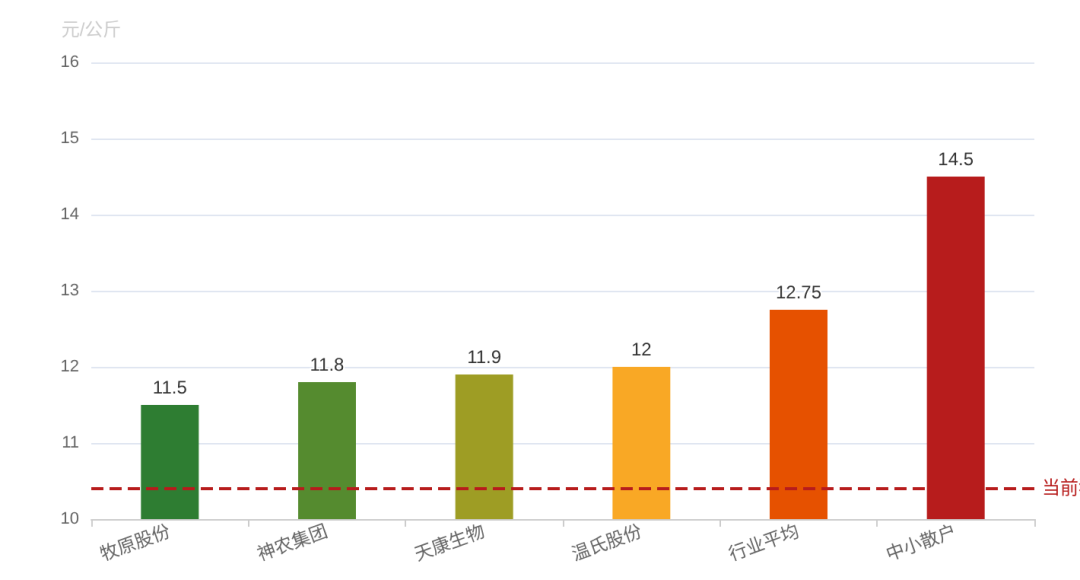
图9 · 不同经营主体完全成本对比(元/公斤),虚线为当前猪价10.4元
深度拆解
为什么是"双速出清"?散户每头亏350–400元,现金流撑不过6–9个月,这是30–48万户退出的原因。但牧原11.5元成本意味着每头只亏约70元,靠资产负债表能硬扛2–3年。所以这一轮是"散户快速出清+龙头缓慢去化母猪",而非全行业现金断裂的硬出清。
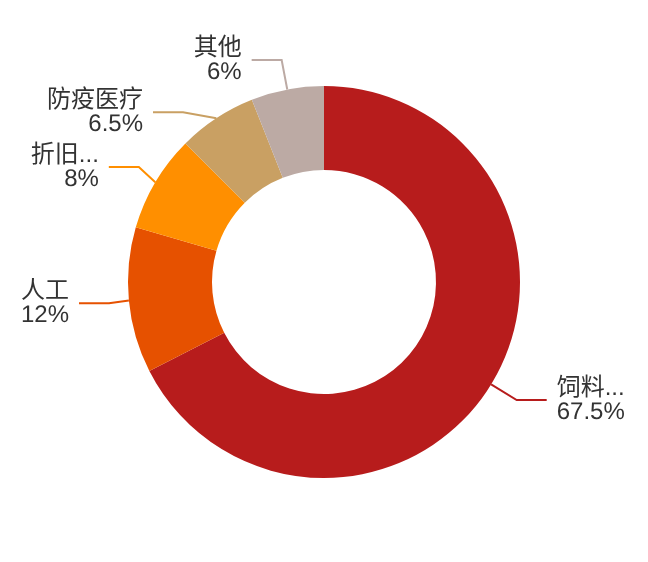
图10 · 养殖成本结构:饲料占67.5%
猪粮比4.57远低于5:1一级预警线。政策收储托底压缩了下行空间,但政策底≠市场底。
CHAPTER 06
2026年5月《生猪产能综合调控实施方案》修订:能繁母猪正常保有量从3900万头下调至3750万头(-3.85%);目标区间从92%–105%收紧至92%–103%;10万头以上企业纳入部级监管。
2026年8月15日《生态环境法典》实施,企业+负责人双罚制,最高罚款200万元,业内预判20%–30%环保不达标中小场将被清退。
深度拆解
政策主动降中枢的长期含义:把正常保有量从3900万头降到3750万头,相当于把整个周期的产能中枢下移一档。未来即使周期反转,价格高点也可能达不到上一轮22元/kg以上的水平——因为政策不允许产能再回到4000万头以上。周期的"高度"被主动压缩了。
CHAPTER 07
基于产能、库存、需求、成本四组变量做三情景推演。仅作行业供需平衡分析,不含任何投资含义。
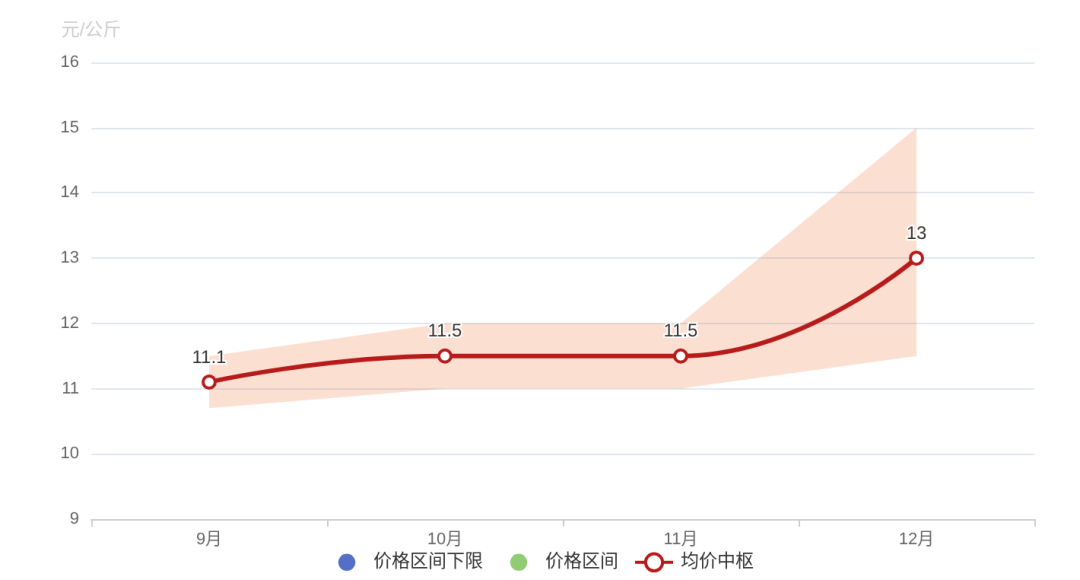
图11 · 2026Q4生猪均价月度路径推演(元/公斤)
9月弱震荡10.7–11.5;10月国庆脉冲难破12;11–12月腌腊支撑站上11–12,年内高点约15元。
能繁母猪变化传导至商品猪出栏约需10个月(4个月妊娠+6个月育肥)。当前3720万头母猪的供给收缩效应,将在2027年Q2充分显现。
悲观·去化停滞
10–12元
母猪在3750反复,冻品高企,全年难破13
中性·温和出清
13–16元
母猪降至3650,Q2后站上14,高点16–18
乐观·加速出清
18–20元
母猪破3600,叠加疫病,高点18–20
先行信号 · 仔猪价格
120–140元/头
十年低位,但补栏仍弱。需连续4周回升至200元以上[未触发]
确认信号 · 能繁母猪
3,720万头
已逼近红线,需持续跌破并连续2季度去化[观察中]
反转信号 · 猪价成本线
10.4元/kg
行业成本12.75,当前深亏。需连续3月站上13元[未触发]
CHAPTER 08
•产能去化不及预期(概率高·影响大):猪价小幅反弹后企业重启补栏,是历史上最常见的"假反转"成因。
•冻品库存集中释放(概率中高):腌腊不及预期则库容率年末重新反弹。
•饲料成本波动:豆粕受国际大豆和汇率影响,头部企业低蛋白日粮对冲中。
•消费复苏不及预期:居民收入和餐饮节奏决定肉类整体弹性。
•非洲猪瘟点状疫情(概率低·影响大):仍是供给端最大外生冲击。
数据来源:农业农村部、国家统计局、全国畜牧总站、中国畜牧业协会、Mysteel、上市公司公告
本报告仅作行业供需与周期机制分析,不构成投资建议